Les marchés décentralisés permettent d’échanger des actifs numériques, et plus rarement des actifs réels tokenisés (inscrits sur une blockchain), sans bourse centrale ni chambre de compensation. Ils reposent sur des réseaux pair‑à‑pair, des blockchains et des smart contracts (des programmes inscrits sur la blockchain, qui exécutent les transactions selon des critères fixés d’avance) pour automatiser la confiance, afficher la transparence on‑chain (sur la blockchain, visible de tous) et fonctionner 24/7. Ce guide vous aide à comprendre les principes, les modèles d’exécution (carnet d’ordres on‑chain, AMM ou teneur de marché automatisé), les avantages, les risques, ainsi que les bonnes pratiques pour limiter ces risques quand vous utilisez un marché décentralisé.
Résumé pour les pressés
- Échanges depuis son propre portefeuille, sans société qui garde les fonds, selon des règles codées dans des smart contracts et un registre distribué : avec d’autres utilisateurs (carnet d’ordres) ou contre une réserve de jetons (AMM)
- Deux modèles d’exécution : carnet d’ordres on‑chain et AMM avec pools de liquidité
- Avantages : transparence on‑chain, self‑custody (vous gardez vos clés), accès 24/7 ; risques : prise en main technique, sécurité, liquidité, et peu de recours en cas de problème
Marché décentralisé : définition simple et portée réelle
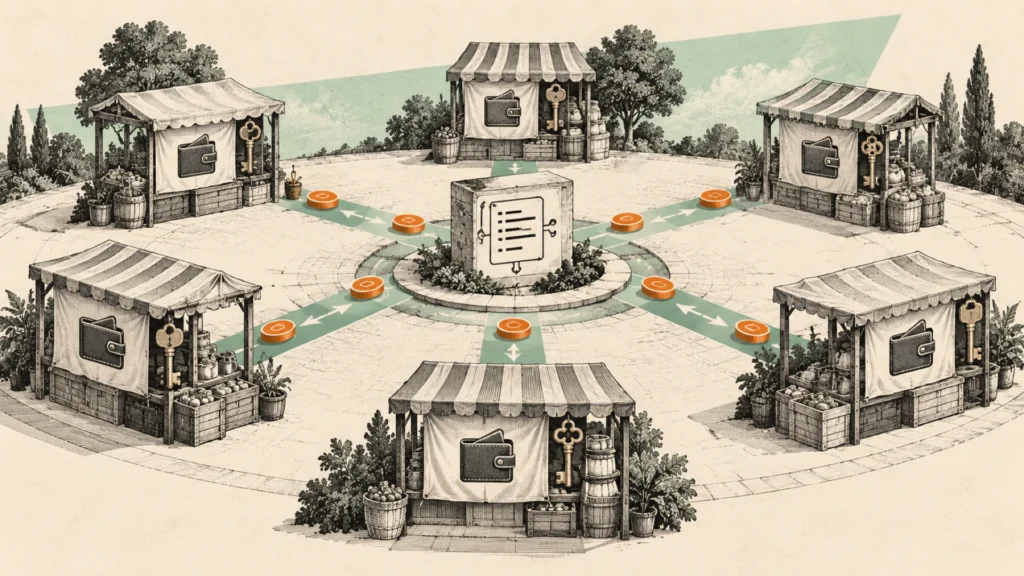
Un marché décentralisé est un écosystème où acheteurs et vendeurs échangent sans entité centrale qui détient les fonds ou ordonne l’exécution : chacun traite depuis son portefeuille, soit avec un autre utilisateur dont l’ordre attend dans un carnet, soit contre une pool, une réserve de jetons déposés par d’autres. La coordination repose sur un registre distribué (blockchain publique ou privée), des messages signés et des smart contracts qui encadrent dépôts, règles de règlement‑livraison et pénalités. En finance décentralisée (DeFi), cela se matérialise par des échanges décentralisés (DEX) et des automated market makers (AMM) capables d’exécuter des transactions en continu, à l’échelle mondiale, avec une traçabilité on‑chain.
Marché décentralisé vs marché centralisé : les différences clés
Une bourse d’actions administre le carnet d’ordres et fixe des horaires (les marchés d’Euronext ouvrent du lundi au vendredi, hors jours fériés) ; les chambres de compensation (CCP, ou contreparties centrales) « s’interposent entre les vendeurs et les acheteurs », selon la Banque de France. Une plateforme crypto centralisée fonctionne autrement : la même société tient le carnet, garde les fonds de ses clients et règle elle‑même les échanges, sans chambre de compensation. Bitvavo, agréée sous MiCA, se dit ainsi « responsable de la bonne exécution et du règlement », règle toutes les transactions hors blockchain et ouvre « tous les jours, 24 heures sur 24 », hors interruptions (règles de négociation de Bitvavo, notre traduction). Le règlement MiCA impose à ces plateformes des dispositifs pour « prévenir et détecter les abus de marché » (article 92), et elles appliquent un cadre de conformité (KYC/AML : connaissance du client et lutte contre le blanchiment). À l’inverse, un marché décentralisé distribue ces fonctions :
- L’exécution se fait via un carnet d’ordres on‑chain/off‑chain ou un AMM.
- La garde reste souvent chez l’utilisateur (self‑custody) via son portefeuille.
- Les règles d’appariement et de règlement sont codées dans le smart contract.
- La transparence découle de la publication on‑chain des états et transactions.
Résultat : pas de société qui garde vos fonds, et une auditabilité native ; l’ouverture 24/7, elle, n’est pas propre aux DEX (Bitvavo, plateforme centralisée, ouvre aussi tous les jours, 24 heures sur 24). En contrepartie, l’expérience utilisateur peut être plus technique, la responsabilité de sécurité se déplace vers l’individu et la liquidité peut être fragmentée entre protocoles. Et la décentralisation a ses limites : « le besoin de gouvernance rend inévitable un certain degré de centralisation », selon la Banque des règlements internationaux (notre traduction).
Comment fonctionne un marché décentralisé en pratique
Pair‑à‑pair et registre distribué
Les utilisateurs signent des ordres avec leurs clés privées. Les transactions validées sont inscrites sur la blockchain, horodatées et répliquées sur de nombreux nœuds. Cette redondance renforce la résilience et permet à quiconque d’auditer l’historique des échanges.
Smart contracts et automatisation de la confiance
Le smart contract remplace l’intermédiaire : il garde la logique métier (dépôts, matching, frais, règlement), applique les conditions de manière déterministe et peut prévoir des sécurités (timelocks, pauses d’urgence). L’arbitrage humain est réduit au minimum, ce qui raccourcit les délais de règlement‑livraison.
Deux modèles d’exécution : carnet d’ordres et AMM
- Carnet d’ordres on‑chain/off‑chain : les ordres limites sont placés, mis à jour et appariés selon la priorité prix‑temps. Les solutions hybrides publient les ordres off‑chain (pour réduire les coûts) puis règlent on‑chain.
- AMM (Automated Market Maker) : le prix résulte d’une formule (souvent x*y=k) et de la composition de pools de liquidité. Les fournisseurs de liquidité (LP) déposent deux actifs, perçoivent des frais, et s’exposent à la perte impermanente lorsque le cours de l’un des deux actifs s’écarte de celui de l’autre : si les deux montent ou baissent ensemble, dans la même proportion, elle ne joue pas.
Exemples concrets de marchés décentralisés
- DeFi on‑chain : DEX au carnet d’ordres, AMM multi‑actifs, agrégateurs qui routent vers la meilleure liquidité, plateformes de dérivés perpétuels, prêts/emprunts et stablecoins.
- Forex au comptant (structure OTC) : réseau mondial distribué entre banques et plateformes, sans bourse unique — un précédent historique de marché décentralisé hors blockchain.
- Immobilier et gré à gré : sans bourse, l’acheteur trouve le bien seul (ventes entre particuliers), par un notaire ou par un agent immobilier, et la vente se signe chez le notaire (Chambre des notaires de Paris). La tokenisation de l’immobilier (parts d’immeubles, droits économiques) n’est « pas largement observée sur le marché », selon le Conseil de stabilité financière (FSB, octobre 2024, notre traduction).
- Marketplaces P2P : plateformes reliant directement acheteurs et vendeurs de biens/services, avec paiements en fiat ou cryptos et arbitrage communautaire.
Avantages d’un marché décentralisé pour les utilisateurs
La transparence on‑chain permet d’auditer en temps réel liquidité, volumes et réserves. La self‑custody redonne le contrôle des clés et limite le risque de défaillance d’un dépositaire. L’accès est ouvert à tous, 24/7, avec un simple portefeuille. Côté coûts, une étude d’Andrea Barbon et Angelo Ranaldo (données de mars 2021 à février 2023) trouve que le gas pèse lourd sur les petits échanges, mais que les DEX offrent des coûts plus compétitifs que les plateformes centralisées sur les gros. De nouveaux produits y apparaissent vite (dérivés perpétuels, actifs tokenisés), et les fournisseurs de liquidité touchent une part des frais. Prudence avec les perpétuels : l’AMF met en garde contre ces « plateformes et offres non régulées » et leurs « risques de levier excessifs » (jusqu’à 50 sur certains indices boursiers). En France, les CFD sur crypto vendus aux particuliers sont plafonnés à un levier de 2 (décision de l’AMF du 1er août 2019), et l’ESMA estime que les perpétuels relèvent « probablement » de ces mesures (notre traduction).
Limites et risques à connaître avant de se lancer
La courbe d’apprentissage est réelle : signer des transactions, paramétrer les frais réseau, gérer les permissions (approvals : l’autorisation donnée à un contrat de retirer vos jetons, jusqu’au montant fixé) et la phrase de récupération (seed phrase) demande de la rigueur. Les smart contracts comportent des risques (bugs, exploits) et la liquidité peut être dispersée entre de nombreuses pools : plus l’échange est gros par rapport à la profondeur de la pool, plus il déplace le prix (l’impact sur le prix), sans compter le glissement (slippage), dû au mouvement du marché entre l’envoi de l’ordre et son exécution. Les oracles de prix constituent un point sensible pour les produits dérivés. Enfin, les obligations réglementaires évoluent ; selon la juridiction, certaines activités nécessitent des mesures KYC/AML ou des contrôles de conformité spécifiques.
Mesurer la liquidité sur un marché décentralisé
- TVL (Total Value Locked) : capital immobilisé dans les pools et protocoles, indicateur de profondeur potentielle.
- Volumes 24h/7j et part de marché : reflètent l’activité et la compétitivité d’un DEX, mais des échanges fictifs (wash trading) peuvent les gonfler sur certaines pools : selon Chainalysis, en 2024, les échanges suspects touchaient en moyenne chaque mois 0,2 à 0,3 % des quelque 500 000 pools actives sur Ethereum, BNB Smart Chain et Base.
- Profondeur autour du prix et impact de marché : évaluez combien vous pouvez exécuter sans dégrader le prix.
- Spreads effectifs et coûts totaux : incluez frais de protocole, frais réseau et éventuel slippage.
Mesurer la sécurité et la résilience on‑chain
- Audits indépendants et programmes de bug bounty : aident à repérer des vulnérabilités, mais les audits « ne détecteront pas tous les bugs » (ethereum.org).
- Gouvernance et contrôles d’urgence : timelocks, multi‑signatures, modules de pause pour limiter les dégâts en cas d’attaque.
- Qualité des oracles : sources multiples, mécanismes de tampons contre les manipulations flash.
- Historique d’incidents et temps de disponibilité : la fiabilité opérationnelle compte autant que le code.
Cas d’usage en croissance : tokenisation et paiements
La tokenisation inscrit sur une blockchain des actions privées, des obligations, de l’immobilier fractionné ou d’autres actifs du monde réel (RWA). Ses avantages espérés, dont une meilleure efficacité de la compensation et du règlement, restent pour beaucoup « à prouver », et les projets « n’ont pas pris d’ampleur significative », selon le Conseil de stabilité financière (FSB, octobre 2024, notre traduction), pour qui les plateformes à accès restreint peuvent même freiner l’essor de marchés secondaires profonds et liquides. Côté paiements, les stablecoins peuvent réduire le coût et la durée de certains paiements à l’étranger, mais ces gains « ne sont pas toujours garantis », en raison de frais de validation élevés, selon la Banque des règlements internationaux (rapport économique annuel 2025, notre traduction).
Régulation, conformité et tendances à surveiller
En Europe, le règlement MiCA encadre les émetteurs de crypto‑actifs et les prestataires de services sur crypto‑actifs, y compris « lorsqu’une partie de ces activités ou de ces services est réalisée de manière décentralisée ». Mais « lorsque les services sur crypto‑actifs sont fournis de manière entièrement décentralisée sans aucun intermédiaire, ils ne devraient pas relever du champ d’application du présent règlement » (considérant 22). Face à un protocole entièrement décentralisé, il n’y a donc, selon notre lecture, ni prestataire agréé ni procédure de réclamation imposée par MiCA (article 71) : vous échangez sans garantie et avec peu de recours (notre article sur MiCA). À surveiller : les suites du rapport sur les dernières évolutions des crypto‑actifs, finance décentralisée comprise, que l’article 142 demandait à la Commission avant le 30 décembre 2024, et l’application des règles des CFD aux perpétuels.
Bonnes pratiques pour utiliser un marché décentralisé
Commencez avec de petits montants et testez le cycle complet (dépôt, échange, retrait). Tapez vous‑même l’adresse du site et gardez‑la en favori : en mai 2026, de fausses publicités Google menaient vers un faux site d’Uniswap, qui aurait permis de voler au moins 400 000 dollars, selon crypto.news. Vérifiez l’adresse des contrats et les autorisations, puis révoquez les approvals inutiles (le pas à pas : comment utiliser un DEX). Utilisez un portefeuille matériel pour la self‑custody et segmentez les fonds par usage. Comparez la liquidité entre DEX/agrégateurs avant d’exécuter un ordre significatif. Surveillez les frais réseau et privilégiez les périodes de moindre congestion. En entreprise, formalisez des politiques de signature (multisig), de gestion des clés et de journalisation des opérations.
Types d’ordres, qualité d’exécution et coûts cachés
Sur un carnet d’ordres on‑chain, l’ordre limite vous protège du slippage, au prix d’un risque de non‑exécution. L’ordre au marché favorise la vitesse, mais dans un carnet peu garni, il s’exécute au meilleur prix en attente puis aux suivants, de plus en plus loin du prix affiché (les types d’ordres). Sur AMM, plus l’échange est gros par rapport à la profondeur de la pool, plus il déplace le prix. Le couper en tranches passées coup sur coup dans la même pool n’aide pas, et chaque tranche paie le gas ; ce qui aide : une pool plus profonde, ou un agrégateur qui répartit l’échange entre plusieurs pools. La qualité d’exécution se mesure par l’écart au prix de référence, l’exposition à la MEV (la valeur « extraite de la production de blocs » en incluant, excluant ou réordonnant les transactions, selon ethereum.org) et le coût total (frais du protocole, du réseau et de l’interface, plus le slippage). Exemple de MEV, l’attaque sandwich : un robot achète juste avant vous et revend juste après, et vous subissez « un glissement accru », dans la limite de la tolérance de glissement que vous avez fixée. Une tolérance serrée et un envoi privé, comme Flashbots Protect, réduisent ce risque.
Étude de cas synthétique
Prenons une pool imaginaire de 200 000 USDC et 100 ETH (2 000 USDC l’ETH), avec 0,30 % de frais. Échanger 20 000 USDC d’un coup donne 9,0661 ETH, soit 9,3 % de moins qu’au prix affiché ; en quatre tranches de 5 000 USDC passées coup sur coup, 9,0652 ETH, avec quatre fois le gas (notre calcul, formule de la v2 d’Uniswap, sans arbitrage entre les tranches). Pour un jeton peu liquide, ce qui aide : un agrégateur qui répartit l’échange entre plusieurs pools, une tolérance de glissement serrée et un envoi privé contre les sandwichs. Rien ne garantit le résultat, mais tout reste vérifiable on‑chain.
Foire aux questions rapide
Un marché décentralisé est‑il vraiment sans intermédiaire ?
Il retire l’intermédiaire de confiance central. Toutefois, des interfaces, agrégateurs, gardiens d’oracles et validateurs jouent un rôle technique. L’exécution et le règlement restent gouvernés par le smart contract.
Est‑ce anonyme ou seulement pseudonyme ?
Les transactions sont publiques et liées à des adresses. L’anonymat dépend des outils utilisés et des obligations KYC de l’interface choisie.
Les DEX sont‑ils moins chers que les CEX ?
Parfois oui, mais intégrez tous les coûts : frais de protocole, frais réseau, commission de l’interface ou du portefeuille (0,875 % sur un échange dans MetaMask), slippage et éventuelles re‑soumissions. Selon l’étude de Barbon et Ranaldo citée plus haut, le gas pèse surtout sur les petits échanges, et les DEX deviennent plus compétitifs sur les gros ; un agrégateur aide à trouver la liquidité.
AMM ou carnet d’ordres : que choisir ?
Les AMM offrent une exécution continue et simple pour de nombreux actifs, au prix de la perte impermanente pour les LP. Les carnets d’ordres conviennent mieux aux tailles structurées et aux stratégies limites. Votre choix dépend du profil de liquidité et de votre horizon.
Comment limiter les risques de smart contract ?
Privilégiez les protocoles audités, consultez l’historique d’incidents, utilisez des portefeuilles matériels, segmentez les fonds et limitez les permissions. En cas de doute, passez par une allocation test avant d’augmenter l’exposition.
Conclusion : pourquoi les marchés décentralisés comptent
Les marchés décentralisés codent la confiance dans des protocoles ouverts. Ils réduisent les intermédiaires, élargissent l’accès et offrent une transparence on‑chain inédite, tout en exigeant davantage de discipline sur la sécurité et l’exécution. En comprenant les mécanismes (carnet d’ordres on‑chain, AMM, oracles), en mesurant vraiment la liquidité et en appliquant des bonnes pratiques de self‑custody, vous les utilisez avec davantage de contrôle, sans oublier qu’en cas de problème, les recours y sont limités.